Zamiast kolejnej aplikacji – gotówka, podpisane koperty i twardy limit na każdą kategorię wydatków. Metoda nazywana „cash stuffing” zdobywa popularność w mediach społecznościowych. Ma pomóc osobom, którym pieniądze znikają z konta szybciej, niż planowały. Nie chodzi jednak o wypłacanie wszystkich oszczędności ani trzymanie całego majątku w domu. Najważniejsze jest wcześniejsze ustalenie, na co można wydać pieniądze i ile musi pozostać na rachunki. Pokazujemy przykładowy budżet, podział gotówki na cały miesiąc oraz sposób postępowania, gdy jedna z kopert opróżni się przed wypłatą.
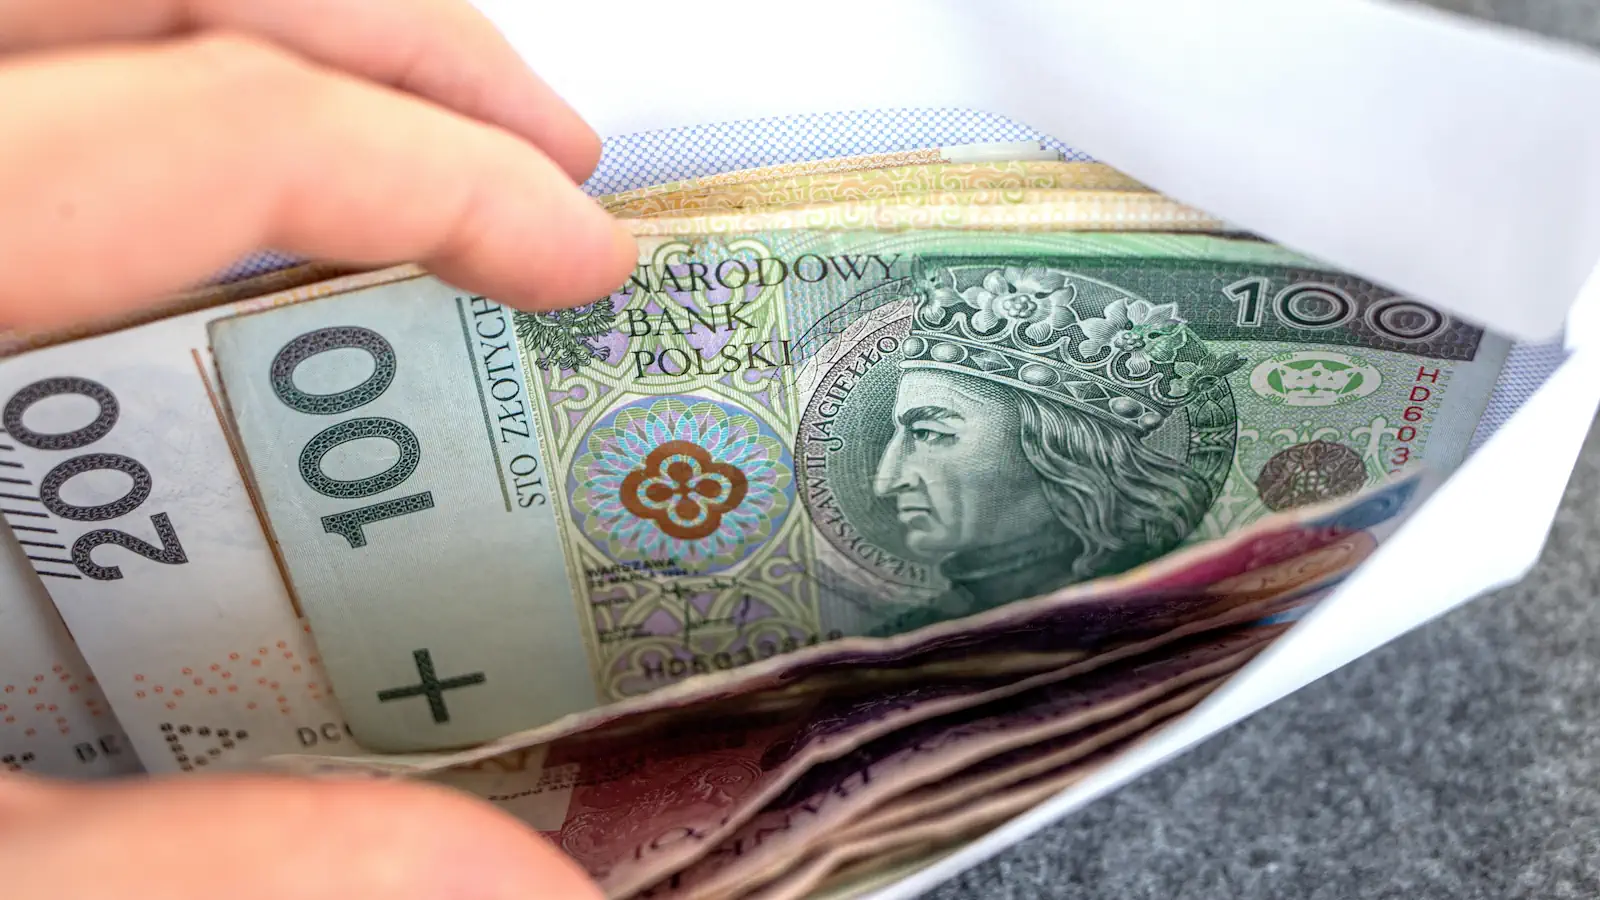 Fot. Svetlana Zelenskaia / Shutterstock.
Stara metoda wróciła pod angielską nazwą
Cash stuffing to metoda kopertowa: pieniądze przeznaczone na określone wydatki trafiają do osobnych, opisanych kopert. Jedna może służyć do opłacania zakupów spożywczych, druga transportu, a kolejna wyjść do restauracji i rozrywki. Przed rozpoczęciem miesiąca ustala się kwotę dla każdej kategorii, a później korzysta z przypisanej jej gotówki. Popularność tego rozwiązania w mediach społecznościowych opisuje między innymi Experian. Metoda jest łatwa do pokazania na filmie, ponieważ widz obserwuje liczenie banknotów, rozdzielanie pieniędzy i konkretne sumy pozostające na kolejne wydatki.
Za atrakcyjnymi nagraniami stoi jednak zwykłe planowanie domowych finansów. Sam organizer, kolorowe przegródki czy starannie podpisane koperty nie zmieniają dochodów gospodarstwa. Ich zadaniem jest pokazanie granicy wydatków w sposób, który można zobaczyć bez otwierania historii rachunku. o ile na rozrywkę przeznaczono 250 zł, właśnie tyle znajduje się w odpowiedniej kopercie. Każdy zakup zmniejsza tę pulę, a pozostałe pieniądze mają wystarczyć do końca ustalonego okresu. Skuteczność metody zależy przede wszystkim od tego, czy przyjęte limity są realne i czy wydatki rzeczywiście są do nich przypisywane.
Czy gotówka rzeczywiście pomaga wydawać mniej? Są badania
Związek między sposobem płacenia a wydatkami został przeanalizowany w badaniu opublikowanym w 2024 roku w „Journal of Retailing”. Autorzy opracowania „Less cash, more splash?” zebrali 392 oszacowania efektów z 71 publikacji naukowych. Stwierdzili niewielki, ale statystycznie istotny efekt: korzystanie z płatności bezgotówkowych wiązało się przeciętnie z większymi wydatkami niż płacenie gotówką. Wielkość tego efektu zależała jednak od sytuacji i rodzaju zakupów. Badanie dotyczyło sposobów płatności, a nie skuteczności konkretnego systemu kopertowego, dlatego nie daje podstaw do obiecywania wszystkim jego użytkownikom określonych oszczędności.
W metodzie kopertowej dodatkowym elementem jest przypisanie pieniędzy do celu. Saldo rachunku może obejmować jednocześnie środki na czynsz, rachunki, żywność i przyszłe wydatki, chociaż w aplikacji bankowej widać jedną łączną sumę. Koperta z napisem „zakupy spożywcze” pokazuje tylko kwotę dostępną na tę kategorię. Załóżmy, iż zostało w niej 180 zł, a do następnego zasilenia budżetu pozostało osiem dni. To konkretna informacja, którą można uwzględnić przy układaniu jadłospisu i listy zakupów. Właśnie na takim wcześniejszym podejmowaniu decyzji opiera się praktyczne zastosowanie metody.
Najpierw sprawdź wydatki. Dopiero później wypłacaj pieniądze
Ustalanie kwot na podstawie tego, ile chcielibyśmy wydawać, może gwałtownie doprowadzić do pustych kopert. Amerykańskie Biuro Ochrony Finansowej Konsumentów, czyli CFPB, zaleca przy tworzeniu budżetu zebranie informacji o dochodach, rzeczywistych wydatkach oraz terminach opłacania rachunków. Pomocna jest historia konta, ale także paragony i zapiski dotyczące zakupów gotówkowych. Trzeba uwzględnić również drobne wydatki, które osobno wydają się mało znaczące. Dwadzieścia nieplanowanych zakupów po 20 zł oznacza już 400 zł wydanych w ciągu miesiąca, choćby o ile żaden z nich nie wyglądał na poważne obciążenie.
Znaczenie kontroli budżetu pokazują także polskie dane. W badaniu CBOS przeprowadzonym od 17 do 20 sierpnia 2026 roku na próbie 1000 dorosłych mieszkańców Polski 38 proc. respondentów deklarowało, iż w poprzedzającym badanie miesiącu ich gospodarstwa musiały ograniczać wydatki na bieżące potrzeby. Kolejne 12 proc. mówiło o konieczności pożyczania pieniędzy na ten cel. Te wyniki dotyczą sytuacji finansowej, a nie popularności cash stuffingu. Pokazują jednak, iż przy planowaniu limitów trzeba odróżnić wydatki, które można ograniczyć, od kosztów niezbędnych do codziennego funkcjonowania.
Budżet 6000 zł. Do kopert może trafić tylko część tej kwoty
Przygotowaliśmy przykładowy podział gospodarstwa dysponującego miesięcznie 6000 zł netto. Kwoty służą pokazaniu mechanizmu i nie stanowią zestawienia przeciętnych kosztów utrzymania. W tym modelu 2600 zł pozostaje na stałe zobowiązania, 600 zł zostaje przeznaczone na oszczędności, a 400 zł na przyszłe wydatki nieregularne. Do fizycznych kopert trafia pozostałe 2400 zł, obejmujące wybrane codzienne zakupy. Dzięki temu pieniądze potrzebne do przelewów i opłacenia rachunków pozostają na koncie. Wysokość każdej pozycji trzeba dopasować do własnych dochodów, liczby domowników i rzeczywistych potrzeb.
| Stałe zobowiązania: czynsz, rachunki, raty i inne regularne opłaty | 2600 zł | Na rachunku do opłacania zobowiązań |
| Oszczędności | 600 zł | Na oddzielnym rachunku |
| Przyszłe wydatki nieregularne | 400 zł | Na rachunku z podziałem na cele |
| Zakupy spożywcze | 1400 zł | Koperta „żywność” |
| Chemia domowa i kosmetyki | 250 zł | Koperta „dom” |
| Transport opłacany gotówką | 350 zł | Koperta „transport” |
| Jedzenie poza domem i rozrywka | 250 zł | Koperta „przyjemności” |
| Pozostałe drobne wydatki | 150 zł | Koperta „pozostałe” |
| Łącznie | 6000 zł | 2400 zł w kopertach, 3600 zł na rachunkach |
Podział pokazuje istotną zasadę: wypłata z bankomatu powinna odpowiadać sumie wybranych wydatków gotówkowych. W przedstawionym przypadku byłoby to 2400 zł, a nie cała miesięczna kwota dostępna gospodarstwu. Poszczególne koperty również nie muszą otrzymywać jednakowych sum. Żywność zajmuje w tym przykładzie znacznie większą część budżetu niż kosmetyki czy rozrywka. o ile dana osoba najlepiej kontroluje wydatki przelewami, może pozostawić większość pieniędzy na koncie i zastosować gotówkowy limit tylko do jednej kategorii, która najczęściej wymyka się spod kontroli.
Cztery tygodnie nie wystarczą na cały miesiąc
Przy dzieleniu pieniędzy łatwo popełnić błąd kalendarzowy. Miesiąc mający 30 dni obejmuje cztery pełne tygodnie i jeszcze dwa dni, a miesiąc 31-dniowy pozostawia dodatkowe trzy dni. o ile budżet spożywczy 1400 zł zostanie podzielony na cztery koperty po 350 zł i każda z nich zostanie wykorzystana, po 28 dniach nie pozostanie nic na końcówkę miesiąca. Można temu zapobiec, odkładając osobną kwotę na ostatnie dni. W poniższym przykładzie dla miesiąca 30-dniowego cztery tygodniowe pule wynoszą po 325 zł, a pozostałe 100 zł zabezpiecza końcówkę okresu.
| Dni 1–7 | 7 | 325 zł |
| Dni 8–14 | 7 | 325 zł |
| Dni 15–21 | 7 | 325 zł |
| Dni 22–28 | 7 | 325 zł |
| Dni 29–30 | 2 | 100 zł |
| Łącznie | 30 | 1400 zł |
Okres rozliczania warto dopasować również do terminu otrzymywania pieniędzy. jeżeli wynagrodzenie wpływa dziesiątego dnia miesiąca, wygodniejsze może być planowanie od jednej wypłaty do następnej. Przy dochodach nieregularnych trzeba natomiast uwzględniać środki już otrzymane i terminy najbliższych zobowiązań. Przewidywana zapłata za zlecenie nie daje jeszcze gotówki do podziału. Tygodniowe koperty mogą pomóc ograniczyć zbyt szybkie wydawanie pieniędzy, ale ich kwoty powinny wynikać z całego okresu, który mają zabezpieczyć.
Koperta jest pusta przed wypłatą. Co wtedy?
Przedwczesne wyczerpanie pieniędzy powinno skłonić do sprawdzenia przyczyny. Budżet mógł zostać przekroczony przez dodatkowe zakupy, ale mógł też nie uwzględniać rzeczywistego kosztu podstawowych potrzeb. W przypadku wydatków uznaniowych można odłożyć następny zakup do kolejnego okresu. Przy żywności, koniecznych lekach lub dojazdach trzeba przeanalizować cały dostępny budżet i jego priorytety. Metoda ma pomóc podejmować decyzje, a zapisany limit można skorygować, o ile sytuacja tego wymaga. Ważne, żeby zmiana była świadoma i widoczna w rozliczeniu.
Załóżmy, iż w kopercie spożywczej zostało 20 zł, a w kopercie na rozrywkę 120 zł. Przeniesienie 80 zł zwiększa środki na żywność do 100 zł, a pulę na rozrywkę zmniejsza do 40 zł. Łączna ilość dostępnych pieniędzy pozostaje taka sama. Warto zanotować tę zmianę, aby przy kolejnym podziale zobaczyć, czy pierwotne limity były odpowiednie. o ile podobny brak powtarza się przez kolejne miesiące mimo rozsądnych zakupów, potrzebna jest korekta planu. Samo dokładanie gotówki bez wskazania jej źródła utrudnia ocenę, ile rzeczywiście wydajemy.
Ubezpieczenie i święta też powinny mieć swoje miejsce
Wydatki pojawiające się raz lub kilka razy w roku często psują budżet, który uwzględnia wyłącznie codzienne zakupy i miesięczne rachunki. Roczną składkę ubezpieczeniową, planowane święta czy sezonowe zakupy można rozłożyć na mniejsze kwoty odkładane wcześniej. W naszym przykładzie służy temu 400 zł miesięcznie pozostawiane na rachunku. Poniższa tabela pokazuje jeden z możliwych podziałów tej sumy. Założono pełne 12 miesięcy odkładania pieniędzy, więc jeżeli termin płatności przypada wcześniej, miesięczna kwota musi zostać przeliczona według czasu, który rzeczywiście pozostał.
| Ubezpieczenie | 1200 zł | 100 zł |
| Święta i prezenty | 1200 zł | 100 zł |
| Planowane przeglądy i drobne naprawy | 600 zł | 50 zł |
| Ubrania i wydatki sezonowe | 1800 zł | 150 zł |
| Łącznie | 4800 zł | 400 zł |
Zaplanowane koszty warto również odróżnić od rezerwy na nieprzewidziane sytuacje. Pieniądze zgromadzone na składkę, którą trzeba zapłacić za trzy miesiące, mają już konkretne przeznaczenie. Wydanie ich na inne potrzeby oznacza konieczność późniejszego uzupełnienia tej puli. CFPB wskazuje, iż fundusz awaryjny może pomóc poradzić sobie z nagłym wydatkiem lub utratą dochodu bez natychmiastowego sięgania po zadłużenie. Jego wysokość zależy od sytuacji gospodarstwa. Podpisanie różnych celów pozwala lepiej ocenić, jaka część zgromadzonych środków pozostaje faktycznie dostępna na nieprzewidziane potrzeby.
Gotówkę można połączyć z płatnościami przez internet
Metoda kopertowa może działać także w wersji mieszanej. Rachunki, zakupy internetowe i oszczędności pozostają wtedy na kontach, a wybrane wydatki codzienne są opłacane gotówką. najważniejsze jest prowadzenie jednego rozliczenia dla każdej kategorii, niezależnie od sposobu zapłaty. o ile limit na kosmetyki wynosi 250 zł, zakup internetowy za 80 zł pozostawia 170 zł na pozostałe zakupy w tej grupie. Kwotę przeznaczoną na płatność online należy wcześniej pozostawić na rachunku. Dzięki temu karta i koperta korzystają ze wspólnego limitu, zamiast tworzyć dwa niezależne budżety.
Podobne ustalenia są potrzebne, gdy zakupy robi kilka osób. Każdy domownik powinien wiedzieć, z której puli korzysta i jak zapisywać dokonane wydatki. jeżeli jedna osoba zabiera pieniądze na większe zakupy, a druga w tym czasie kupuje coś kartą, obie transakcje muszą trafić do tej samej kategorii. Wystarczy prosty zapis kwoty, daty i pozostałego limitu. Przy wspólnym budżecie uzgodnione zasady mają większe znaczenie niż liczba kopert. Bez nich choćby starannie podzielona gotówka nie pokaże pełnego obrazu wydatków gospodarstwa.
Metoda ma ograniczenia. Gotówka nie rozwiązuje każdego problemu
Przechowywanie i noszenie gotówki wiąże się z możliwością jej zgubienia lub kradzieży. Banknoty odłożone na dłuższy czas nie przynoszą też odsetek. Na te ograniczenia zwraca uwagę Fidelity, opisując zarówno zalety, jak i słabsze strony cash stuffingu. Dlatego wielkość wypłaty powinna odpowiadać potrzebom wybranego okresu, a długoterminowe oszczędności można prowadzić oddzielnie. Trzeba również uwzględnić ewentualne opłaty za wypłatę, zgodnie z taryfą własnego banku. Do rozpoczęcia wystarczą zwykłe koperty i kartka z rozliczeniem, bez dodatkowych zakupów akcesoriów.
Najważniejszym ograniczeniem pozostaje wysokość dochodów w stosunku do koniecznych kosztów. jeżeli podstawowe opłaty, żywność i niezbędne leczenie przekraczają dostępne środki, podział na koperty pokaże brak, ale go nie usunie. Może pomóc ustalić, gdzie powstaje niedobór i które zobowiązania mają pierwszeństwo. W takiej sytuacji potrzebna jest szersza analiza możliwości obniżenia kosztów, uzyskania pomocy lub zwiększenia dochodów. Warto też sprawdzić własną reakcję na gotówkę. Dla części osób widoczne banknoty ułatwiają kontrolę, natomiast inni lepiej przestrzegają limitów zapisanych na rachunku.
Jak sprawdzić, czy naprawdę udało się oszczędzić?
Oszczędnością nie jest sama kwota włożona na początku miesiąca do koperty. To pieniądze zaplanowane na wydatki. Wynik można ocenić dopiero po sprawdzeniu, ile faktycznie wydano, czy opłacono wszystkie zobowiązania i czy w trakcie miesiąca nie uzupełniano kopert dodatkową gotówką. o ile z budżetu spożywczego 1400 zł zostało 190 zł, warto zdecydować, czy ta kwota trafi na oszczędności, czy zostanie przypisana do kolejnego konkretnego celu. Trzeba też uwzględnić zakupy opłacone kartą. Sam widok pieniędzy pozostałych w organizerze nie wystarcza do oceny całego budżetu.
Jak zacząć bez przebudowy całych finansów?
Na początek można wybrać jedną kategorię, w której najczęściej pojawiają się zakupy bez wcześniejszego planu. Po przejrzeniu ostatnich wydatków należy ustalić realną kwotę i okres, na który ma wystarczyć. Kopertę warto opisać nazwą kategorii, limitem oraz datą kolejnego zasilenia. Po zakupach trzeba odłożyć do niej resztę i zapisać wydatek. Taki miesięczny test pokaże, czy fizyczna gotówka pomaga podejmować decyzje i czy prowadzenie rozliczenia jest wygodne. Pozostałe rachunki i oszczędności mogą w tym czasie być obsługiwane dotychczasowym sposobem.
Po zakończeniu okresu dobrze jest porównać plan z rzeczywistymi zakupami i wyjaśnić największe różnice. W następnym miesiącu można poprawić limit, podzielić zbyt szeroką kategorię albo dodać kolejną kopertę. o ile sposób okazuje się uciążliwy, te same zasady przypisywania pieniędzy do celów można zastosować na rachunkach lub w prostym zestawieniu. Najbardziej użyteczna będzie metoda, którą da się regularnie stosować. Jej efektem powinno być jasne rozróżnienie pieniędzy na obowiązkowe opłaty, codzienne potrzeby, przyjemności i przyszłe wydatki.